1. Une redevance née en 2025, remodelée en 2026
Le principe d’une redevance sur les rejets industriels de PFAS est posé par la loi n° 2025-188 du 27 février 2025. Son article 4 introduit alors, dans la redevance pour pollution de l’eau d’origine non domestique, un seuil de perception de 100 grammes et un tarif de 100 € par 100 grammes.
Le cadre est ensuite profondément réorganisé par la loi de finances pour 2026. Son article 79 crée un article dédié, L. 213-10-2-1 du code de l’environnement, qui précise l’assiette en flux net, organise les modalités de mesure, prévoit un seuil d’auto-surveillance fixé par décret et introduit la possibilité d’un abattement lorsque les rejets sont traités.
Le décret n° 2026-545 et l’arrêté du 25 juin 2026 complètent enfin le dispositif. Les textes réglementaires sont entrés en vigueur fin juin, mais le décret précise que, pour 2026, la redevance est applicable aux substances rejetées à compter du 1er septembre. C’est cette date qui marque, en pratique, le début de la taxation des rejets.
Une nuance juridique importante
Dire que « la redevance est entrée en vigueur le 1er septembre 2026 » est une simplification. Le mécanisme légal existait déjà et a été restructuré au 1er mars 2026 ; le décret et l’arrêté sont entrés en vigueur fin juin. En revanche, pour l’année 2026, les rejets pris en compte sont ceux effectués à compter du 1er septembre.
2. Ce qui est réellement taxé : la logique du flux net
La redevance n’est pas calculée sur la simple présence de PFAS dans l’eau rejetée. L’assiette correspond à la masse de substances taxables contenue dans les effluents rejetés au cours de l’année, déduction faite de la masse de ces mêmes substances déjà présente dans l’eau prélevée par l’établissement pour son activité. C’est le principe du flux net.
Ce choix répond à une logique de responsabilité : un industriel ne doit pas être taxé pour une pollution présente en amont et qu’il n’a fait que faire transiter. Il lui appartient toutefois de justifier la quantité de PFAS déjà contenue dans l’eau qu’il prélève.
La liste réglementaire comporte 28 substances. Elle inclut notamment les PFAS suivis dans le cadre européen de la qualité de l’eau potable, mais aussi plusieurs composés supplémentaires, dont l’acide trifluoroacétique (TFA), le 6:2 FTSA, le HFPO-DA, l’ADONA et le 6:2 FTAB. Les critiques relayées dans les documents transmis portent moins sur l’absence du TFA — qui figure bien dans le décret — que sur le fait que la liste reste limitée au regard du nombre de PFAS existants et écarte encore certains composés recommandés par des acteurs sanitaires ou associatifs.
3. Le tarif paraît élevé. Les montants le sont beaucoup moins
Le tarif légal est de 100 € par hectogramme, c’est-à-dire 100 € pour 100 grammes. Arithmétiquement, cela représente 1 € par gramme et 1 000 € par kilogramme de PFAS rejeté, avant déduction du flux amont et avant éventuel abattement.
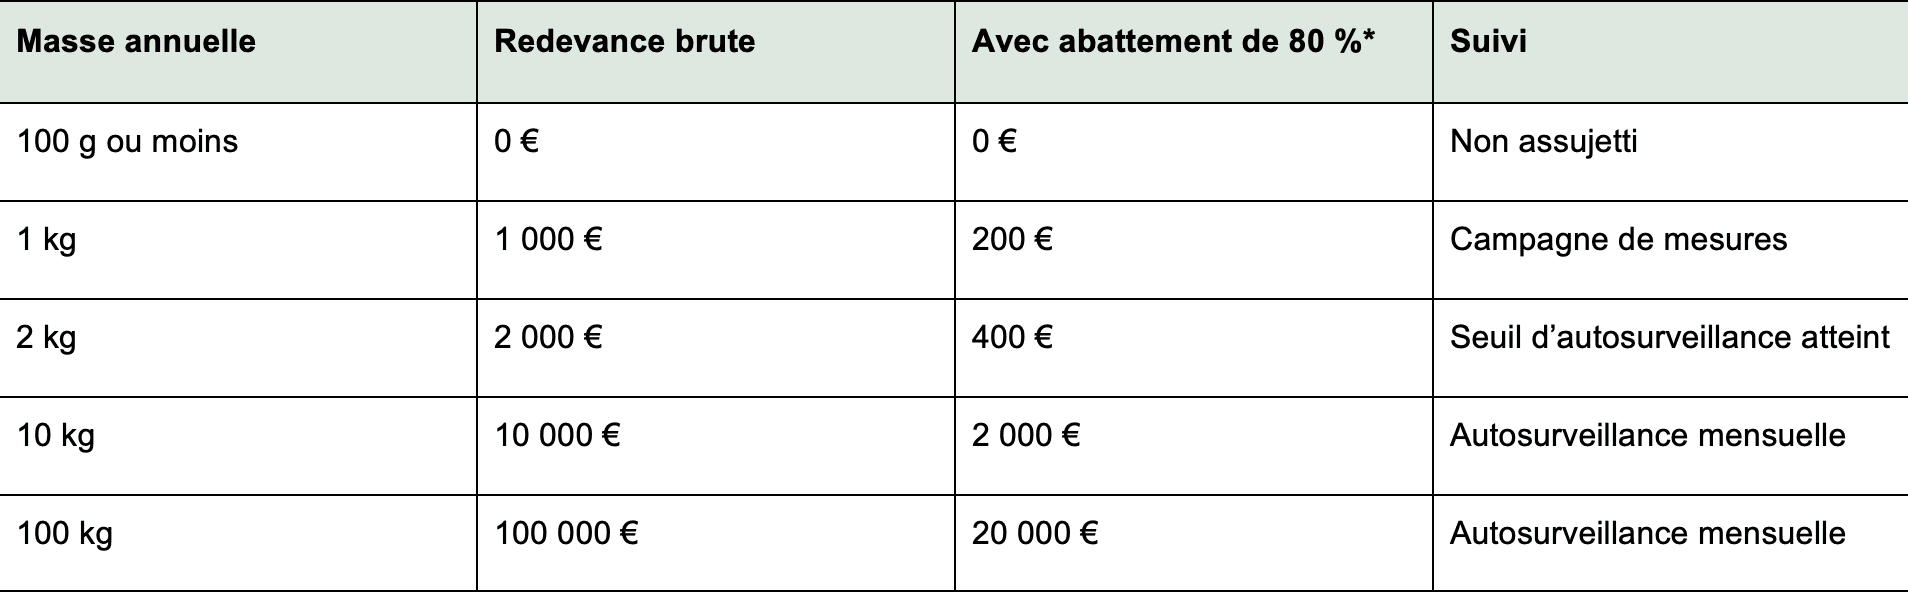
Cette arithmétique change sensiblement la lecture du dispositif. Un rejet annuel de 1 kg correspond à 1 000 € de redevance brute, et non à 1 million d’euros. Avec un abattement de 80 %, l’effet financier tombe à 200 €. Pour des rejets de quelques kilogrammes, la redevance peut donc rester faible au regard des coûts d’investissement industriels nécessaires pour modifier un procédé ou installer un traitement.
4. L’abattement de 80 % : encouragement au traitement ou dilution du signal-prix ?
Lorsque les PFAS sont rejetés par l’intermédiaire d’un réseau de collecte et font l’objet d’un traitement d’épuration répondant aux conditions prévues par le décret, l’assiette bénéficie d’un abattement de 80 %. Pour les substances autres que le TFA, le texte cite notamment l’adsorption sur charbon actif, les résines échangeuses d’ions et l’osmose inverse.
Le débat ne porte donc pas sur le taux facial ; il porte sur la question de savoir si le coût résiduel est suffisamment élevé pour accélérer la réduction à la source plutôt que de simplement intégrer la redevance dans les charges d'exploitation.
5. Trois niveaux de surveillance, avec un angle mort de cinq ans
Le dispositif distingue les établissements selon la masse de PFAS rejetée. Jusqu’à 100 grammes par an inclus, l’établissement n’est pas redevable. Au-delà de ce seuil et tant que le niveau de 2 kg n’est pas atteint, la base imposable peut être déterminée à partir d’une campagne de mesures réalisée sur une période représentative. Une campagne doit être menée au lancement de l’activité puis au moins une fois tous les cinq ans ; les campagnes réalisées sous le nouveau régime comportent trois mesures mensuelles sur trois mois consécutifs.
À partir de 2 kg de PFAS rejetés sur l’année précédente, l’autosurveillance devient obligatoire. Le prélèvement est au minimum trimestriel. À partir de 10 kg, il devient mensuel.
C'est ici que se concentre l'une des critiques les plus solides formulées dans l'analyse initiale : Pour les redevables situés sous 2 Kg, une campagne peut rester valable plusieurs années. Le système crée une obligation de mesurer, mais il ne garantie pas une photographie annuelle de l'évolution des rejets. Pour un instrument présenté comme incitatif, cinq ans entre deux campagnes réglementaires peuvent laisser une fenêtre de réaction très large.6. Qui est réellement concerné ? Un périmètre plus étroit qu’en 2023
La campagne nationale de mesures lancée par l’arrêté du 20 juin 2023 avait un objectif de connaissance : identifier les PFAS dans les rejets aqueux d’un ensemble large d’ICPE. Elle visait 31 rubriques et comportait en plus une « clause balai » permettant d’inclure toute ICPE soumise à autorisation utilisant, produisant, traitant ou rejetant des PFAS.
Le périmètre de la redevance 2026 n’est pas identique. L’arrêté du 25 juin 2026 énumère 28 rubriques. Les rubriques 2750, 2752 et 3710, présentes dans le dispositif de mesures de 2023, ne figurent pas dans la liste taxable de 2026. La clause balai de 2023 n’est pas reprise dans l’arrêté 2026 pour définir les « substances taxables ». Le code exclut en outre la redevance au titre de l’exploitation d’une station d’épuration des eaux usées.
Cette distinction est importante : être concerné par l'obligation historique d'analyse des PFAS ne signifie pas automatiquement être assujetti à la redevance 2026.
7. Environ 200 sites redevables : beaucoup de mesures, peu de gros émetteurs
Les documents transmis indiquent qu’environ 3 400 établissements ont participé à la campagne nationale de mesures. Ils évaluent à environ 200 le nombre de sites susceptibles de dépasser le seuil d’assujettissement de 100 g/an, dont une vingtaine seulement au-dessus de 2 kg/an et donc soumis à l’autosurveillance renforcée.
Une autre version du dossier évoque environ 225 établissements concernés. L’écart ne change pas l’ordre de grandeur : l’essentiel du parc industriel mesuré ne devrait pas être redevable, et la majorité des redevables se situerait sous le seuil de 2 kg. Cette concentration explique pourquoi le rendement budgétaire attendu reste limité.
8. 5 à 10 millions d’euros de recettes face à un problème qui se chiffre en milliards
Selon les estimations reprises dans les documents transmis, les recettes attendues de la redevance se situeraient autour de 5 à 10 millions d’euros, tandis que le coût de la dépollution durable des réseaux d’eau potable contaminés est estimé à environ 2 milliards d’euros par an par l’Inspection générale des finances. Une estimation plus large citée dans le dossier atteint 12 milliards d’euros lorsqu’elle intègre notamment le TFA.
Même en retenant l’hypothèse haute de recettes, l’écart d’échelle est considérable. Cela interdit pratiquement de présenter la redevance comme un mécanisme capable, à lui seul, de financer la dépollution. Son intérêt doit donc être recherché ailleurs : dans l’incitation économique, la mesure des rejets, la traçabilité et la pression réglementaire qu’elle installe.
9. Un dispositif inefficient ? Tout dépend de ce qu’on lui demande
Si l’objectif est de financer la dépollution : le dispositif est sous-dimensionné
Sur ce critère, le constat est difficile à contourner. Quelques millions d’euros de recettes ne peuvent couvrir un besoin qui se compte en milliards. La redevance peut contribuer au financement, mais elle ne constitue pas une réponse budgétaire à la hauteur du passif environnemental.
Si l’objectif est de changer les comportements : le verdict est encore ouvert
Une taxe n’a pas besoin de financer l’intégralité du dommage pour être utile. Elle peut modifier l’arbitrage économique d’un industriel, rendre visible un coût jusque-là externalisé, justifier un investissement de réduction à la source et imposer une discipline de mesure. De ce point de vue, la redevance PFAS crée un précédent important.
Mais son efficacité dépendra de la sensibilité réelle des entreprises au coût, au risque de contrôle et à la réputation. Pour les faibles volumes, le montant absolu de la redevance peut être modeste. L’abattement de 80 % réduit encore la pression financière. Et la possibilité de n’effectuer qu’une campagne de mesures tous les cinq ans pour les redevables sous 2 kg atténue la continuité du signal réglementaire.
Le vrai test sera la baisse des rejets, pas le rendement fiscal
La question décisive n’est donc pas de savoir si l’État encaisse suffisamment, mais si les industriels réduisent effectivement les masses rejetées. Pour juger l’efficience du dispositif, il faudra suivre l’évolution des rejets site par site, la proportion d’établissements passant sous le seuil de 100 g, les investissements de traitement engagés, les substitutions de procédés et la capacité des contrôles à détecter les évolutions entre deux campagnes.
10. Une première étape réglementaire, pas une réponse définitive
La redevance PFAS marque un changement de doctrine : pour la première fois, le rejet de substances per- et polyfluoroalkylées fait l’objet d’un prix explicite dans le dispositif français des redevances de l’eau. Elle oblige les industriels concernés à mesurer, déclarer et intégrer le sujet PFAS dans leurs décisions d’exploitation.
Mais le dispositif reste étroit. Seules 28 substances sont taxées, le seuil d’entrée écarte les rejets les plus faibles, la plupart des redevables n’entrent pas dans l’autosurveillance continue et l’abattement peut réduire fortement la facture. Surtout, l’argent collecté reste sans commune mesure avec le coût de la dépollution.
La redevance n’est donc ni inutile ni suffisante. Elle peut être un levier de changement si elle s’inscrit dans un ensemble plus large : réduction à la source, substitution des usages, renforcement de la surveillance, transparence des données et financement spécifique des collectivités confrontées au traitement de l’eau. Son efficacité réelle ne se lira pas dans les recettes 2026, mais dans la trajectoire des rejets au cours des prochaines années.
La question à suivre
Le dispositif sera réellement convaincant si la masse de PFAS rejetée diminue plus vite que ne l’aurait fait la seule évolution technologique ou réglementaire. Autrement dit : il faudra mesurer non seulement ce que la redevance rapporte, mais ce qu’elle évite.