Analyse
Lifecycle Management (5/6) : pourquoi la donnée d’actif devient la colonne vertébrale du pilotage
Cinquième volet de notre série consacrée au Lifecycle Management. Identifier, localiser, qualifier et valoriser les actifs est devenu une condition essentielle pour mieux décider, entretenir et prolonger la durée de vie des équipements.
« On ne pilote bien que ce que l'on connaît précisément. » Pourtant, savoir exactement ce que l'on possède, où se trouvent les équipements et dans quel état ils sont demeure un exercice complexe pour de nombreuses organisations.
Un mobilier déplacé sans être enregistré, une machine dont l'historique de maintenance est incomplet, une pièce oubliée dans un entrepôt : ces situations, apparemment anodines, révèlent une faiblesse structurelle. Les entreprises disposent parfois d'outils sophistiqués sans maîtriser la réalité physique de leurs actifs.
Car la donnée constitue le fil conducteur entre acquisition, exploitation, maintenance et sortie. Lorsqu'elle se perd à une étape, toutes les décisions suivantes deviennent plus incertaines.
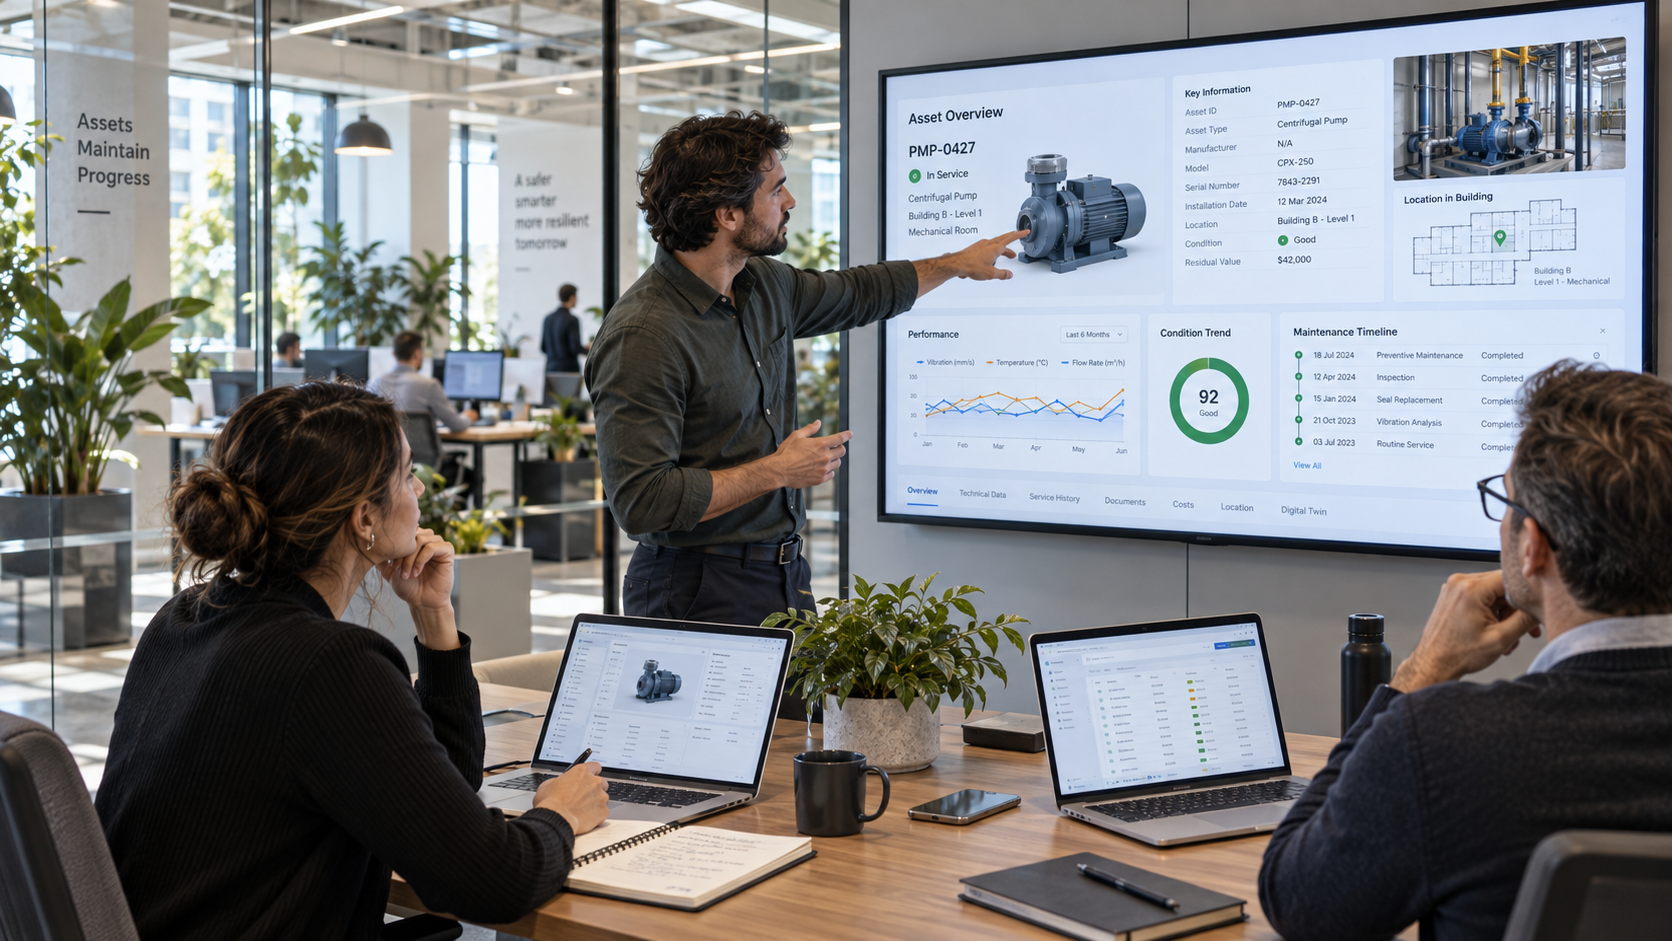
La donnée, continuité entre les âges de l’actif
Acquérir, exploiter, maintenir, réaffecter puis décider du devenir d'un équipement : le cycle de vie paraît simple à décrire. Sa difficulté réside dans la circulation de l'information entre ces différentes étapes.
Au moment de l'achat, l'entreprise connaît le coût, la destination et les caractéristiques du bien. Quelques années plus tard, elle doit aussi pouvoir retracer ses déplacements, ses réparations, ses changements d'usage et l'évolution de son état. Cet historique permet de distinguer un actif réellement obsolète d'un équipement encore réutilisable.
Mais les informations restent souvent dispersées. La finance suit les immobilisations, les services généraux les équipements, la maintenance les interventions. Entre nomenclatures incompatibles et inventaires incomplets, la représentation du patrimoine s'éloigne progressivement de la réalité.
La solution ne consiste pas nécessairement à multiplier les données, mais à fiabiliser un socle commun : âge, usage, interventions, coût d'acquisition, valeur résiduelle, réparabilité et potentiel de réemploi. Autant d'informations indispensables pour prendre des décisions éclairées.
Le coût de l’ignorance : stocks faux, immobilisations dormantes, décisions à l’aveugle
Les conséquences de ces lacunes sont directement économiques. Selon les estimations recueillies lors du sondage Reuse Advisor de l'été 2026, 65 % des enregistrements de stock ne correspondent pas au comptage physique, 22 % des stocks de pièces de maintenance sont dormants depuis plus de cinq ans et 23 % des immobilisations inscrites au bilan ne sont plus utilisées.
Ces chiffres, qui ne constituent pas des taux universels, illustrent les risques d'une information déconnectée du terrain.
Une pièce déclarée absente peut ainsi être rachetée alors qu'elle existe dans un autre bâtiment, sous une référence différente. La dépense inutile alourdit le stock et entretient une information déjà défaillante.
Le phénomène touche toutes les fonctions : immobilisations mal suivies pour la finance, équipements introuvables pour les services généraux, achats de sécurité et stocks dormants pour la maintenance. S'y ajoutent les coûts de stockage, les assurances potentiellement surdimensionnées et le temps perdu à rechercher des ressources disponibles.
L'enjeu n'est donc pas seulement de corriger les inventaires, mais d'empêcher que les écarts se reconstituent. Sans actualisation continue, même un inventaire rigoureux devient rapidement obsolète.
Traçabilité externe : écoconception, reporting de durabilité et chaîne de valeur
La connaissance des actifs dépasse désormais les besoins internes. Sous l'effet des réglementations européennes et des exigences commerciales, la traçabilité devient également un enjeu de conformité et de confiance.
Le règlement européen sur l'écoconception des produits durables (ESPR) prévoit progressivement, selon les catégories de produits, des exigences d'information concernant notamment leur composition, leur réparabilité ou leur fin de vie.
Le reporting de durabilité suit une logique comparable. Malgré le resserrement du périmètre de la CSRD en 2026, les entreprises concernées doivent pouvoir justifier leurs indicateurs, tandis que leurs partenaires peuvent solliciter des informations vérifiables.
Cette traçabilité possède aussi une dimension économique. Un équipement dont l'origine, l'état et les interventions sont documentés sera généralement plus facile à évaluer, à céder ou à réemployer qu'un bien dont on ignore le parcours.
Le Lifecycle Management prend ainsi une nouvelle dimension : il ne s'agit plus seulement de gérer les actifs pendant leur utilisation, mais de conserver les informations qui permettront d'en prolonger la valeur.
La donnée ne crée pas, à elle seule, la valeur d'un actif. Mais son absence peut suffire à rendre cette valeur invisible, inaccessible ou définitivement perdue.