Derrière le lifecycle management, l’enjeu économique est souvent immédiat : une organisation perd de la valeur lorsqu’elle ne sait pas précisément ce qu’elle possède, dans quel état, à quel endroit et pour quel usage.
Cette perte apparaît rarement dans un seul compte budgétaire. Elle se loge dans des pièces de maintenance stockées depuis des années, du mobilier disponible mais non identifié, des équipements IT encore fonctionnels mais non affectés, ou des achats lancés faute d’avoir trouvé une alternative interne. Le coût réel dépasse alors le prix d’achat : espace occupé, capital immobilisé, maintenance, assurance, obsolescence et décisions prises sur une donnée incomplète.
Points clés
Le document source cite trois signaux d’alerte : 22 % des stocks MRO inutilisés depuis plus de cinq ans, 10 à 30 % des immobilisations obsolètes ou inutilisées, et 65 % des enregistrements de stock ne correspondant pas au comptage physique.
Les gains les plus solides ne viennent pas d’un taux générique de valeur récupérable, mais de dépenses évitées : achat neuf non lancé, stockage réduit, durée d’usage prolongée, actif revendu ou réaffecté à temps.
Le TCO sert de méthode d’arbitrage : il compare l’achat, la réaffectation, la réparation, le reconditionnement ou la sortie du parc sur un coût complet.
Ce que coûte un actif invisible
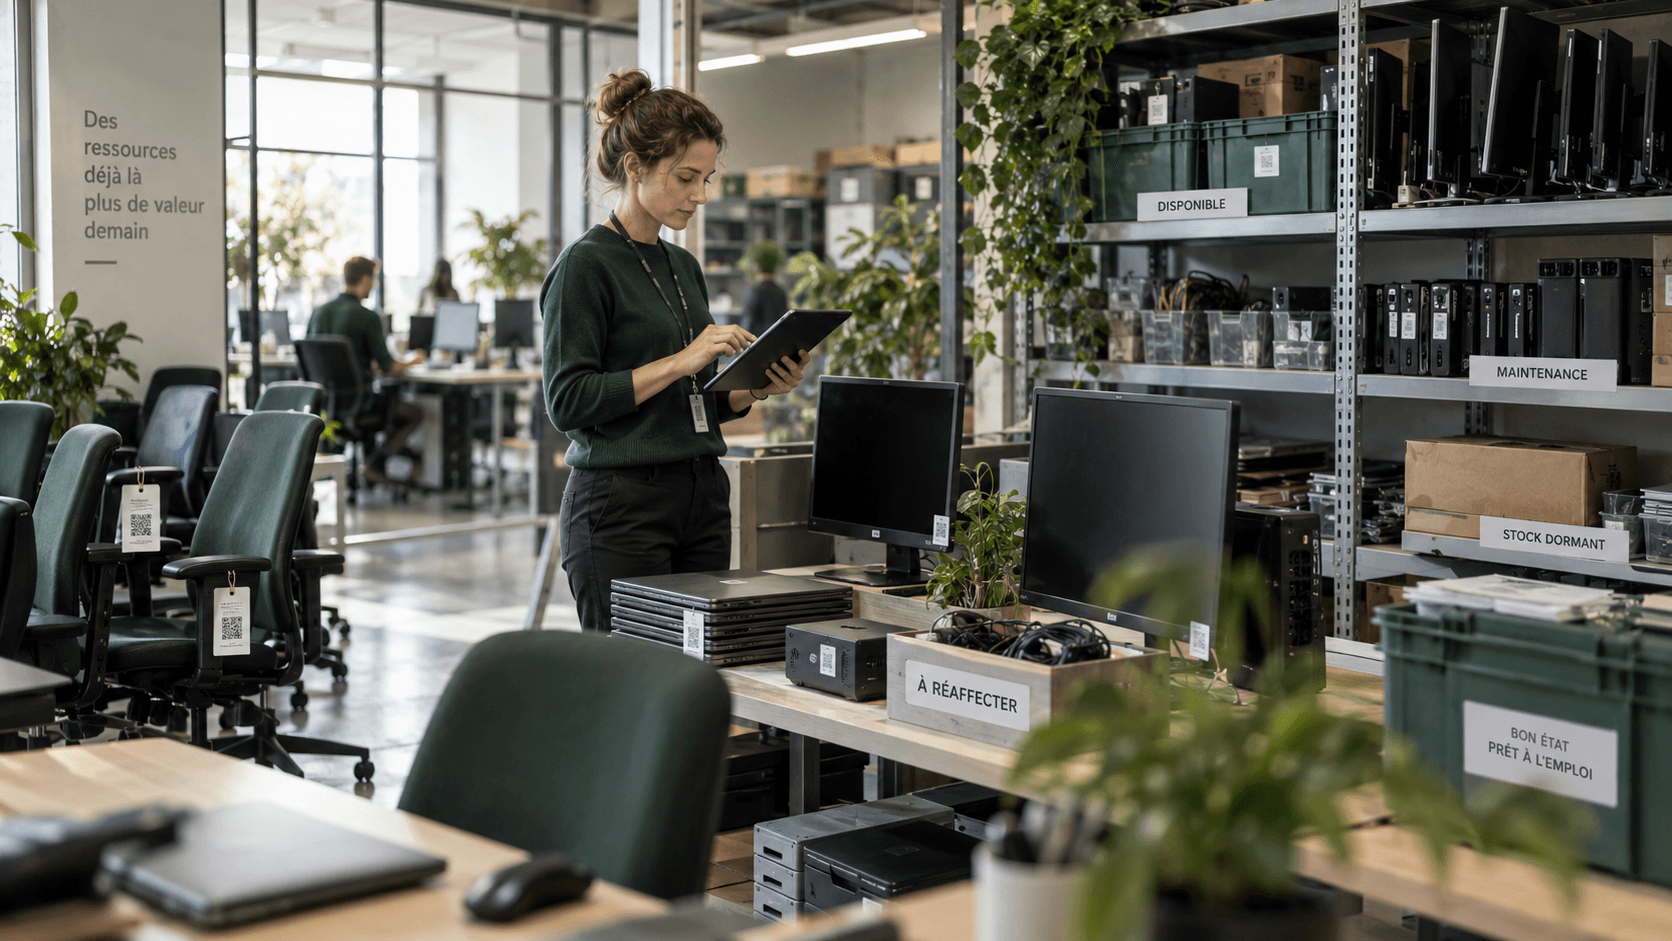
Un actif peut exister physiquement tout en disparaissant des décisions. Une armoire de pièces détachées non consultée par les achats, un stock de bureaux après un déménagement, des écrans disponibles sur un site mais absents de l’outil d’inventaire : dans chacun de ces cas, l’entreprise risque de racheter ce qu’elle détient déjà.
Les ordres de grandeur cités dans le document source donnent la mesure du problème. Selon SPARETECH 2021, 22 % des stocks de pièces de maintenance, dits MRO, seraient inutilisés depuis plus de cinq ans. Le document indique aussi que 10 à 30 % des immobilisations seraient obsolètes ou inutilisées. Ces chiffres ne décrivent pas seulement du gaspillage : ils signalent un défaut de pilotage entre comptabilité, opérations, achats et gestion de site.
La fiabilité de l’inventaire est souvent le premier verrou. Le document cite un taux de 65 % d’enregistrements de stock ne correspondant pas au comptage physique, attribué à Deloitte et à Harics & Raman, Management Science, 2008. Concrètement, une décision d’achat, de transfert, de réparation ou de sortie peut donc être fondée sur une donnée fausse, incomplète ou dépassée.
Des économies possibles, mais pas automatiques
Le document source avance qu’un pilotage rigoureux permettrait de récupérer 20 à 30 % des survivances d’actifs, tout en précisant que ce type d’estimation provient surtout de sources éditoriales ou de marché. La prudence est donc nécessaire : les gains dépendent du périmètre étudié, de l’état initial des données, de la nature des actifs et de la capacité des équipes à agir sur l’information produite.
Plutôt que de promettre un pourcentage universel, l’analyse doit partir de postes mesurables. Trois leviers sont les plus robustes.
- <strong>Réduire les coûts de portage.</strong> Un actif dormant consomme de l’espace, immobilise de la valeur, peut nécessiter assurance ou maintenance, et perd parfois sa valeur d’usage avant d’être identifié.
- <strong>Allonger la durée d’usage.</strong> Un équipement fonctionnel, correctement maintenu et réaffecté, permet de retarder un remplacement et d’amortir davantage son coût d’acquisition.
- <strong>Éviter les achats doublonnés.</strong> Lorsque les actifs disponibles sont visibles, localisés et qualifiés, l’achat neuf cesse d’être la réponse par défaut.
Le TCO comme méthode d’arbitrage
Le total cost of ownership, ou coût total de possession, oblige à comparer les scénarios sur un coût complet : acquisition, exploitation, maintenance, stockage, immobilisation, transfert, remise en état et fin de vie. Il évite deux erreurs fréquentes : choisir l’option la moins chère à l’achat, ou considérer qu’un actif déjà détenu est gratuit.
Pour décider, cinq informations sont décisives : état réel, localisation, disponibilité, coût de remise en service et durée d’usage restante. Sans elles, une réaffectation peut sembler risquée ; avec elles, elle devient comparable à un achat neuf, à une réparation, à un reconditionnement ou à une sortie du parc.
Exemple d’arbitrage : avant d’acheter du mobilier pour un nouveau plateau, l’organisation peut vérifier les stocks issus d’un déménagement récent, chiffrer le transport et la remise en état, puis comparer ce coût au neuf. Même logique pour l’IT : un équipement disponible n’a de valeur économique que si son état, sa garantie éventuelle, son effacement de données et son coût de remise en service sont connus.
Le reconditionnement ne remplace pas l’inventaire
Le document joint évoque, pour le marché du reconditionnement IT, un ordre de grandeur de 10 à 15 milliards de dollars, avec des taux de croissance annuels à deux chiffres, attribué à l’Ellen MacArthur Foundation. Cette dynamique montre que la valorisation des actifs existants devient une offre structurée : remise à niveau, garantie, traçabilité, effacement des données, logistique de reprise ou revente organisée.
Mais un marché de reconditionnement ne compense pas une mauvaise connaissance du parc. Si l’actif est retrouvé trop tard, mal qualifié ou incomplet, sa remise en circulation peut coûter plus cher, perdre de sa pertinence ou devenir impossible. La valeur se prépare donc en amont : au moment de l’inventaire, de la maintenance, de l’affectation et de la décision de sortie.
Transformer la valeur cachée en décisions
Un inventaire utile n’est pas une liste : c’est un outil de décision. Il doit permettre de distinguer les actifs en usage, disponibles, à réparer, obsolètes, revendables ou à sortir. Les champs prioritaires varient selon les catégories, mais certains sont incontournables : localisation, état, disponibilité, usage actuel, coût de maintenance, coût de remise en état, valeur estimée et scénario de sortie.
Le deuxième enjeu est organisationnel. Identifier un actif disponible ne suffit pas si personne ne sait qui valide son transfert, qui finance la remise en état, qui met à jour l’inventaire et à quel moment l’achat neuf redevient justifié. La valeur cachée devient pilotable seulement lorsqu’elle est reliée à des règles de décision simples.
- Choisir deux ou trois familles d’actifs à enjeu : mobilier, IT, pièces MRO, équipements techniques.
- Réaliser un comptage physique et comparer les résultats à l’inventaire existant.
- Classer les actifs : en usage, disponibles, à réparer, obsolètes, revendables, à sortir.
- Chiffrer les scénarios : achat neuf, transfert, réparation, reconditionnement, revente ou fin de vie.
- Mesurer les gains sur des dépenses évitées, et non sur une valeur théorique récupérable.
Nous contacter
Une question, une suggestion ? Écrivez-nous.